Domain installateurhamburg.de kaufen?
Wir ziehen mit dem Projekt
installateurhamburg.de um.
Sind Sie am Kauf der Domain
installateurhamburg.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain installateurhamburg.de kaufen?
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **

Ähnliche Suchbegriffe für Abschreibungen
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
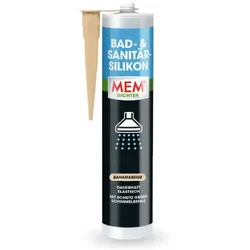
MEM Bad- & Sanitär-Silikon 300mlMEM Bad- & Sanitär-Silikon 300ml Dauerhaft elastischer und acetatvernetzender Silikon-Dichtstoff Geruchsarm für geschlossene Räume Zuverlässiger und wasserfester Schutz gegen Schimmelbefall speziell für den Sanitärbereich Optimal geeignet für Anschlussfugen an Duschwannen, Acrylwannen, Waschbecken, Küchenblöcken, Boden-Wandfliesen und Spülen Glanzgrad: glänzend Für die Innen- und Außenanwendung geeignet Sehr gute Haftung auf verschiedenen Untergründen, wie z. B. Glas, Keramik, Emaille, Fliesen, Stein, Porzellan, Hart-PVC, lackiertes Holz, Edelstahl, elox. AluminiumAnwendung: Fugenränder ggf. mit Klebeband abkleben Haftflächen müssen fest, tragfähig, sauber und trocken sein Silikon gleichmäßig ausspritzen Oberfläche sofort glätten6,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
-
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
Gedore Schonbacken für Armaturenschlüssel/Zangen, Kunststoff-Schutz, Sanitär/Bad/Heizung, Made in Germany, 320100 (4540520)Eigenschaften • OPTIMALER SCHUTZ: Die Schonbacken können auf der Zange angebracht werden\n• Sie bewahren somit Ihre Sanitärarmaturen vor ungewollten Beschädigungen wie Kratzern und bieten dennoch eine gute Haftung\n• FÜR ARMATURENSCHLÜSSEL: Die Schutzbacken können auf der GEDORE Armaturenzange 320 montiert und bei Bedarf oder Verschleiß problemlos ausgetauscht werden\n• QUALITY MADE IN GERMANY: Die Schonbacken aus zähelastischem Kunststoff wurden in Deutschland hergestellt und entsprechen den hohen GEDORE Qualitätsansprüchen\n• GEDORE QUALITÄT SEIT ÜBER 100 JAHREN: Das Sortiment mit über 17.000 Werkzeugen übertrifft Industrie-Ansprüche\n• Nutzen Sie als Profi Hammer\n• Zange oder ganze Werkzeugkoffer für ein sicheres Arbeiten Lieferumfang • 1 x GEDORE Kunststoffbacken, Paar, Gewicht: 10 g, Artikelnummer: 320100 (4540520)6,59 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
MEM Bad- & Sanitär-Silikon 300mlMEM Bad- & Sanitär-Silikon 300ml Dauerhaft elastischer und acetatvernetzender Silikon-Dichtstoff Geruchsarm für geschlossene Räume Zuverlässiger und wasserfester Schutz gegen Schimmelbefall speziell für den Sanitärbereich Optimal geeignet für Anschlussfugen an Duschwannen, Acrylwannen, Waschbecken, Küchenblöcken, Boden-Wandfliesen und Spülen Glanzgrad: glänzend Für die Innen- und Außenanwendung geeignet Sehr gute Haftung auf verschiedenen Untergründen, wie z. B. Glas, Keramik, Emaille, Fliesen, Stein, Porzellan, Hart-PVC, lackiertes Holz, Edelstahl, elox. AluminiumAnwendung: Fugenränder ggf. mit Klebeband abkleben Haftflächen müssen fest, tragfähig, sauber und trocken sein Silikon gleichmäßig ausspritzen Oberfläche sofort glätten6,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
-
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
Ähnliche Suchbegriffe für Abschreibungen
-
Bildwörterbuch Sanitär, Heizung, KlimaBildwörterbuch Sanitär, Heizung, Klima , Das Bildwörterbuch richtet sich an Lernende in der Berufsvorbereitung, Berufsgrundbildung, Berufsausbildung sowie an Teilnehmende in Meister- und Technikerschulen und an Fachkräfte in der Berufspraxis der Sanitär-, Heizungs- und Klimatechnik. Es unterstützt den Aufbau eines umfassenden beruflichen Fachwortschatzes und erleichtert die fachliche Kommunikation im Arbeitsalltag. Über 1800 Fachbegriffe werden anhand von Abbildungen anschaulich dargestellt und in Deutsch, Englisch, Arabisch sowie Persisch in den Varianten Dari und Farsi vermittelt. Wo in einer Fremdsprache kein direktes Äquivalent existiert, wird der Begriff erklärend beschrieben. Teilweise werden zusätzlich umgangssprachliche Bezeichnungen aufgeführt, um die Verständigung mit Kundinnen und Kunden zu erleichtern. Die Inhalte sind fachsystematisch in mehrere Kapitel gegliedert und orientieren sich an der Struktur des Berufsfeldes. Detailreiche Fotos und Grafiken unterstützen das Verständnis von Funktionsweisen und Einsatzbereichen von Werkzeugen, Materialien und Anlagen. Ein mehrsprachiges Stichwortverzeichnis ermöglicht das schnelle Nachschlagen und macht das Werk zu einem praxisnahen Lern- und Nachschlagewerk. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20180119, Produktform: Kartoniert, Seitenzahl/Blattzahl: 400, Abbildungen: Abbildungen, Keyword: Berufsschule; Lehrbuch; Metalltechnik, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Bildwörterbuch~Wörterbuch / Bildwörterbuch~Deutschland~Heizungstechnik / Berufsbezogenes Schulbuch~Sanitärtechnik / Berufsbezogenes Schulbuch, Fachkategorie: Bauhandwerk~Berufsausbildung~Unterricht und Didaktik: Berufsausbildung, Region: Österreich~Deutschland~Schweiz, Bildungszweck: für die Berufsbildung~Für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Klimatechnik, Lichttechnik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Handwerk + Technik GmbH, Verlag: Handwerk + Technik GmbH, Verlag: Verlag Handwerk und Technik, Länge: 167, Breite: 139, Höhe: 27, Gewicht: 527, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 227851128,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.